

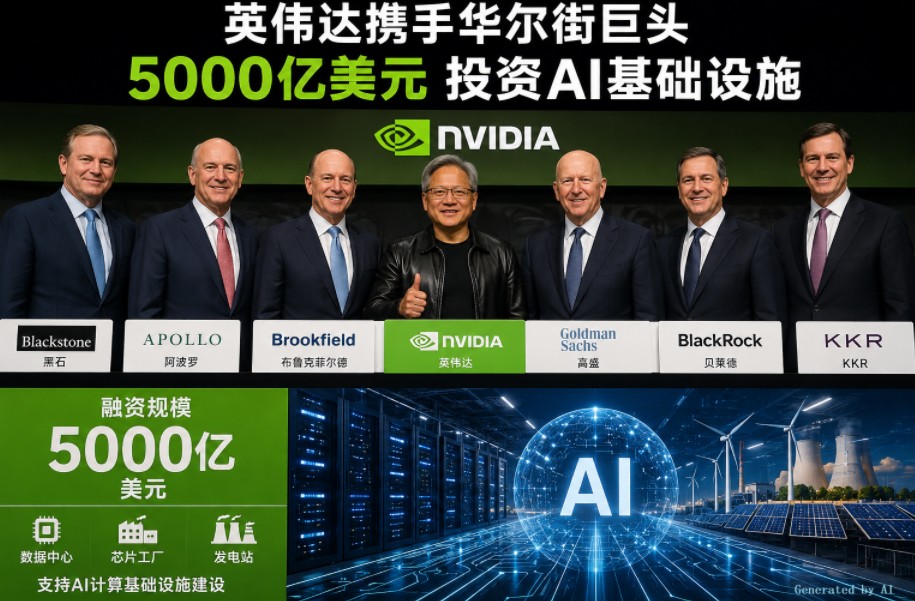
8月10日的综合报道指出,英伟达(Nvidia)宣布与Apollo、高盛、布鲁克菲尔德、KKR、黑石、贝莱德等六大金融机构合作,拟通过专门融资平台动员超过5000亿美元用于AI算力基础设施建设。英伟达CEO黄仁勋在社交媒体表示,公司可为其中最高1250亿美元资金项目提供支持。这一举措突显了全球对AI计算能力投资的庞大需求。路透社指出,全球科技巨头今年在AI上的总支出预计将超过7300亿美元,从云厂商到大型企业都在加速构建AI数据中心。行业分析人士认为,这笔资金除了流向GPU加速器和高带宽内存(HBM)等硬件,也会用于服务器采购、电力及散热设施等算力基建。社交媒体称英伟达“正在成为AI的银行”,说明AI从高科技概念向实体基础设施阶段迈进。
这一背景下,资金从金融市场流入实体产业的过程已经开始。例如市场观察人士指出,尽管英伟达此次未公布各家金融机构具体承诺,但大笔资本一旦到位,会推升AI数据中心和超级计算机建设,反过来增厚硬件供应链利润。正如路透报道所言:“持续飙升的AI计算需求正吸引机构投资者关注”。换言之,AI投资放大了对于高速算力的市场需求,为下游芯片及原材料厂商创造了巨大的商业前景,也为这些产业带来巨额订单和利润。
内存与显卡价格飙升
随着AI项目纷纷开工,高性能算力芯片需求激增,直接影响了半导体供需结构。首先是高带宽显存(HBM)等AI专用芯片的需求。SK海力士、三星等巨头均大幅增加了HBM产能投入,以满足AI训练和推理对超高速内存的需求。路透报道,SK海力士因为领先布局HBM,将市值一度超过三星,成为韩国最值钱的上市公司。另一方面,这些厂商为了优先满足AI服务器的高利润订单,将一些有限的产能从消费级DRAM/NAND转移到AI用途。业内称,这一“虹吸效应”导致了传统内存芯片供应短缺。央视财经援引行业观点指出:“各大存储大厂已将先进产能优先供给AI服务器,手机所用内存、闪存产能遭到严重压缩”。这意味着,普通电脑、手机等使用的存储芯片产能被蚕食,推高了消费电子的采购成本。
这一点可从芯片价格上窥见端倪。路透记者引述Citi Research数据,2026年第二季度DRAM和NAND均价环比上涨44%和53%。三星财报也透露,这主要是AI训练需求已从高端HBM拓展到普通服务器和移动设备的内存存储需求上。央视新闻近日访谈中,数码店经营者李瑶称:“今年笔记本涨价幅度最大…本轮涨价的核心主力仍然是显卡。运存与闪存芯片紧缺是关键…上游成本走高,线下门店售价只能同步上涨”。浙江一家数码店负责人倪永永提供的数据显示,仅7月底至8月初,RTX 5080显卡价格从约8000元猛增至12000元,RTX 5090一周内从30200元涨至34000元,RTX 5060也从2300元涨到3100元。倪永永还指出,“以前七八千元的显卡,如今已到上万元。存储芯片持续涨价,笔记本内存、硬盘成本走高,所以整机普遍贵了一千多元”。记者注意到,这些价格变化与半导体行业报告中的趋势吻合:随着市场对AI硬件的竞相追捧,显卡和内存价格在今年下半年屡创新高。
业内专家认为,此次涨价并非短期现象。东南大学李鑫博士指出,涨价压力自上而下传导,核心原因在生产端。他分析:“AI数据中心快速扩张,抢占大量CPU、GPU、内存产能。AI芯片利润率更高,厂商产能优先供给AI领域,挤压消费数码供货”。据他判断,随着新厂投产仍需时间,本轮涨价周期可能持续“比想象中更长”的一年以上。可见,AI领域对于高端芯片和存储的狂热需求,目前已形成对整个半导体产业的升温效应,并通过供应链推高了相关电子产品的成本。
韩国股市经历“过山车”式振荡
韩国的芯片行业在这股浪潮中尤为关键,也最能体现AI投资对市场的两面冲击。
一方面,SK海力士、三星等公司凭借HBM和DRAM业务利润飞涨。路透报道,三星2026年第二季度预计净利暴增19倍,创记录,主要归功于AI需求带动存储芯片价格跃升;同期SK海力士季报亦显示利润远超市场预期。在半导体股市表现上,据Citi Research统计,今年以来三星、SK海力士、美光的股价分别上涨158%、273%和242%,市值一度齐进万亿美元俱乐部。
另一方面,这种“AI繁荣”催生的投资热度也带来了巨大的波动性。6月2日KOSPI指数创历史新高后不久(8801点),突然出现深度调整。6月8日受美联储加息预期影响,韩国股市大跌8%,盘中两度触发熔断,当日三星跌10.2%,SK海力士跌7.7%。到了7月底,伴随季度业绩披露,韩国股市再度震荡。7月28日,SK海力士虽报告利润同比大增5.5倍,但低于分析师预期,盘中股价狂泻9.6%;三星也下跌5.2%。7月29日KOSPI早盘一度暴跌12.6%(触发交易暂停),尾盘收跌6%,两天累计抹去市值约2.18万亿美元,短短一个月便蒸发逾40%收益。花旗银行及分析师认为,大量散户利用杠杆投入芯片股,当市场预期转向,一旦爆仓止损,卖压会迅速放大。正如法兴银行的Benzimra所言:“眼下无疑是一个非常拥挤的交易,当它被平仓时,(卖盘)会被加倍放大”。
值得注意的是,进入8月后,市场情绪已逐步回暖:KOSPI自7月30日低点反弹逾20%,SK海力士市值重回三星之上。机构预估,到2026年底三星和SK海力士合计净现金将达到2630亿美元,远超英伟达。但投资者同时质疑:这么庞大的AI投入能带来多久的红利?截至8月6日,SK海力士和三星股价已分别较6月高点回撤约48%和37%。多位海外投资者在韩国金融时报上呼吁,两家公司应把多余现金更多用于分红或回购。总之,“AI概念股”的狂热在推高这些厂商市值的同时,也带来了巨大的回调风险。这告诉我们:产业链变化固然重要,资本市场对预期的变化往往反应更快更剧烈,波动性也更高。
芯片涨价如何“爬”到消费端
目前AI洪流推动的涨价效应已经开始渗透到普通消费者手中。央视报道直指,今年大学新生购买的手机、笔记本、平板这“三件套”,价格普遍上涨,部分高端配置涨幅近50%。记者走访发现,加价前需加减配置的情况屡见不鲜:一位安徽数码店经营者说,“我跑了几家店,想买的同款游戏本比去年贵了一千多元,官方店也没有大的折扣”。在消费端看来,芯片等上游成本上涨确实在“带节奏”,但价格传导并非一步到位。
生产成本的上涨不仅来自芯片本身,还有电力、物流、制造端的投入提升。央视近日报道提到“算力金属”,即AI数据中心扩张还带动了铜、铝、锡、铟、钽等关键材料需求暴增。铜和铝是数据中心的“血管”,一台AI服务器所用铜比普通服务器多数倍;锡、铟、钽等“微量元素”也是高端芯片和光通信模块不可缺少的原材料。央视数据表明,上半年这些“算力金属”价格已经大幅上涨:锡涨约40%、铟60%、钽158%。虽然这些成本更多体现在大规模数据中心建设和高端电子元器件里,但也意味着笔记本、手机等设备的用料成本潜在提高。
传统电子产品的价格受到综合因素影响,还包括通货膨胀、供需波动、汇率与市场竞争等。包括智能手机厂商今年已多次调整产品定价策略,外界对内存涨价的关注度也反映在了更高的手机和笔记本售价中。倪永永提到,即使是高端显卡涨价,也带动整机价格普遍高出千元。以及NVIDIA等平台公司对AI业务的大规模投入,推动云计算服务价格上涨,也可能间接增加企业客户的IT成本。
总体而言,AI浪潮制造了更多算力需求,但并非100%直接由消费者承担。如今的情形更像是:AI给产业链注入强劲动力,部分成本沿途分流,最后在消费端以更贵的终端产品和服务体现出来。
AI热潮的“价格影子”
展望未来,在全球各地AI项目继续推进的情况下,芯片和数据中心建设的成本高企难以立刻消退。业内人士普遍认为,新生产线建设和技术迭代需要时间,短期内存储和算力硬件价格可能保持高位。对于消费者和企业而言,现在要做的是理性判断成本变化,提前规划升级需求。
(编译记者:Haolun)